Bayangkan sebuah permainan sederhana seperti ini:
Anda memiliki uang Rp100 ribu, kemudian rekan Anda akan melempar koin, dan Anda harus menebak hasil lemparan koin tersebut (katakanlah, kepala atau ekor). Sebelum menebak, Anda harus mempertaruhkan sebagian/seluruh uang yang Anda miliki. Jika tebakannya benar, maka Anda akan mendapatkan uang 100% dari jumlah yang dipertaruhkan. Namun, jika salah, maka Anda akan kehilangan uang yang dipertaruhkan tersebut. Tujuan dari permainan ini adalah Anda harus mengumpulkan uang sebanyak-banyaknya dengan risiko yang sekecil-kecilnya. Pertanyaannya, berapa jumlah uang yang optimal yang harus Anda pertaruhkan di setiap lemparan koin?
Permasalahan jumlah taruhan ini kurang lebih sama dengan masalah berapa jumlah modal yang optimal untuk dialokasikan ke suatu instrumen investasi, seperti saham, reksadana, ataupun obligasi. Topik inilah yang coba dipecahkan oleh Kelly Criterion.
Kembali pada permainan sebelumnya, karena peluang tiap sisi koin (ekor atau kepala) untuk mendarat adalah masing-masing 50%, maka menurut Kelly Criterion maka jumlah taruhan optimal yang harus Anda keluarkan adalah 50% dari modal Anda setiap kali lemparan. Maka, di lemparan pertama, jumlah taruhan yang optimal adalah sejumlah Rp50 ribu.
Wait, dari mana angka Rp50 ribu tersebut? Jadi, Kelly Criterion memiliki formula sebagai berikut:
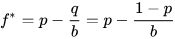
Di mana f* adalah fraksi atau besarnya bagian dari modal yang harus dialokasikan ke suatu instrumen investasi (katakanlah instrumen X). Sementara b adalah keuntungan bersih yang didapat dari investasi tersebut (odds). Misal suatu investasi dengan keuntungan 2:1 (jika Anda menginvestasikan Rp50 ribu dan investasi Anda untung, maka akan Anda dapat 200% dari modal atau Rp100 ribu plus modal awal Rp50 ribu = Rp 150 ribu). Kemudian p adalah probabilitas investasi tersebut akan untung sebesar b tadi, dan sebaliknya q adalah probabilitas investasi tersebut akan merugi, alias Anda kehilangan uang yang diinvestasikan.
Maka, dengan meletakkan variabel-variabel pertaruhan lempar koin tadi ke persamaan di atas, maka nilai f* yang dihasilkan, atau alokasi modal yang optimal menurut Kelly Criterion adalah Rp50 ribu.
Pertanyaannya, mengapa harus ada Kelly Criterion?
Well, karena sebagian besar dari kita sebagai investor aktif sangat payah dalam urusan mengalokasikan modal untuk suatu investasi. Jujur saja, ketika Anda akan menaruh modal untuk membeli sebuah instrumen, atas dasar apa Anda menetapkan jumlah pembelian tersebut? Sebagian dari kita mungkin akan menjawab kita hanya mengikuti insting atau naluri, jika optimis bahwa investasi tersebut pasti untung, kita mungkin saja akan all in dengan modal kita, atau jika tidak terlalu yakin, maka kita hanya akan mengalokasikan sekian persen dari modal. Atau sebagian investor lain yang lebih disiplin akan menjawab bahwa jumlah tersebut memang aturan yang dia tetapkan sendiri sepanjang dia berinvestasi, berapapun besarnya probabilitas investasi itu untung atau rugi (biasanya yang seperti ini adalah yang mengimplementasikan metode dollar cost averaging).
Hal ini bisa jadi karena mereka belum mengerti bahwa ada metode alokasi modal yang secara saintifik bisa menguntungkan seperti Kelly Criterion ini, atau sudah mengerti namun tidak mau repot-repot mengimplementasikannya. Karena siapa pula yang tahu dengan tepat probabilitas sebuah investasi akan untung atau rugi, bukan?
Tujuan penggunaan Kelly Criterion ini sama dengan tujuan permainan lempar koin di awal. Yaitu agar kita bisa memaksimalkan keuntungan yang didapat dengan meminimalisir risiko-risiko (terutama Risk of Ruin, yaitu hilangnya seluruh modal yang kita miliki) yang ada dengan asumsi kita akan berinvestasi (atau bertaruh pada lemparan koin) secara terus-menerus.
Kembali lagi ke analogi lemparan koin tadi, mari kita bersimulasi. Dengan modal awal Rp100 ribu dan probabilitas tiap sisi koin masing-masing 50%, dan Anda akan dapat 100% dari modal yang Anda pertaruhkan (1:1 odds), sementara Anda bertaruh untuk sisi kepala.
Ronde 1. Anda bertaruh Rp50 ribu (50% dari Rp100 ribu), dan koin mendarat di sisi kepala, Anda dapat ekstra Rp50 ribu. Modal saat ini: Rp150 ribu.
Ronde 2. Anda bertaruh Rp75 ribu (50% dari Rp150 ribu), dan koin mendarat di sisi ekor, Anda kehilangan Rp75 ribu tersebut. Modal saat ini: Rp75 ribu.
Ronde 3. Anda bertaruh Rp37.500 (50% dari Rp75 ribu), dan koin mendarat di sisi kepala, Anda mendapat ekstra Rp37.500. Modal saat ini: Rp112.500.
… dan seterusnya sampai Anda memutuskan untuk berhenti ataupun modal Anda habis. Kelly Criterion ini dapat membantu Anda untuk memaksimalkan pertumbuhan modal dalam jangka panjang dengan menyeimbangkan antara risk and reward sehingga Anda dapat terhindar dari kerugian besar yang bisa “mengusir” Anda langsung dari permainan dengan cepat. Dengan kata lain, it helps you stay in the game.
Karena pada dasarnya, apapun bisa terjadi di pasar keuangan. Optimisme buta yang diiringi dengan pertaruhan seluruh modal (all in) dapat berakhir dengan tragis jika memiliki ending yang tidak sesuai dengan harapan. Metode Kelly Criterion ini pun dapat dimodifikasi lebih jauh lagi. Persamaan yang ditulis di atas, bisa juga disebut Kelly Criterion penuh (full Kelly). Beberapa pengikut metode ini yang lebih konservatif menyesuaikan lagi alokasi modalnya dengan hanya menaruh sekian persen dari yang disarankan oleh Kelly Criterion ini, yang biasa disebut dengan fractional Kelly, dengan alasan volatilitas maupun risiko-risiko lain yang masih tersembunyi.
Jadi, soal alokasi modal untuk investasi, masihkah Anda mengandalkan insting & naluri? 😉
Leave a Reply